Страхування авто — це фінансовий захист водія та власника транспортного засобу від витрат, які можуть виникнути через дорожньо-транспортну пригоду, викрадення, пошкодження машини або інші передбачені договором події. Принцип страхування полягає в тому, що власник автомобіля сплачує страховій компанії визначену суму, а страховик бере на себе обов’язок компенсувати збитки за встановлених умов, повідомляє редакція izbirkom.
Водночас різні поліси захищають від різних ризиків, тому поняття «страховка на авто» не означає один універсальний продукт. Автоцивілка покриває відповідальність водія перед потерпілими, тоді як КАСКО переважно захищає сам застрахований автомобіль. Перед оформленням договору важливо зрозуміти не лише його ціну, а й перелік винятків, франшизу та порядок отримання виплати.
Як працює страхування автомобіля
Страхова компанія виплачує відшкодування не за сам факт пошкодження автомобіля, а за подію, яка відповідає умовам укладеного договору. Наприклад, якщо поліс покриває ДТП, викрадення та стихійні явища, але не передбачає воєнних ризиків, пошкодження внаслідок бойових дій може не визнаватися страховим випадком. Розмір виплати залежить від виду страхування, встановлених лімітів, оцінки збитків, франшизи та дотримання водієм процедури повідомлення страховика. У договорі також визначаються територія дії, строк страхування, перелік осіб, допущених до керування, та підстави для відмови у виплаті. Саме тому договір страхування авто потрібно читати повністю, а не орієнтуватися лише на рекламний опис.
Чинний Закон України № 3720-IX визначає обов’язкове страхування відповідальності власників наземних транспортних засобів як механізм захисту потерпілих та майнових інтересів страхувальників. У документі метою такого страхування названо «забезпечення відшкодування шкоди, заподіяної життю, здоров’ю та/або майну потерпілих». Це означає, що автоцивілка насамперед працює на користь людини, якій водій завдав шкоди. Власний автомобіль винуватця ДТП за цим полісом зазвичай не ремонтують. Для захисту власної машини потрібне окреме добровільне страхування.
Які види автострахування існують
В Україні водії найчастіше стикаються з трьома основними страховими продуктами. Кожен із них має окреме призначення, територію дії та перелік страхових ризиків. Один поліс не завжди може повністю замінити інший, оскільки автоцивілка, КАСКО та «Зелена картка» вирішують різні завдання. Крім того, страхові компанії можуть пропонувати додаткові програми, зокрема міні-КАСКО, добровільне збільшення ліміту відповідальності або страхування водія і пасажирів від нещасних випадків. Оптимальний страховий захист часто складається з кількох полісів, а не з одного договору.
Основні види страхування автомобіля:
- ОСЦПВ, або автоцивілка. Обов’язковий поліс, за яким страховик компенсує шкоду, завдану потерпілим під час ДТП.
- КАСКО. Добровільне страхування самого автомобіля від передбачених договором ризиків, наприклад ДТП, викрадення, пожежі, стихійного лиха або протиправних дій.
- «Зелена картка». Міжнародне страхування відповідальності, необхідне для використання автомобіля в країнах, де діє відповідна система.
- Міні-КАСКО. Спрощений добровільний продукт із меншим переліком ризиків або обмеженим розміром виплати.
- Додаткова цивільна відповідальність. Добровільний поліс, який збільшує суму захисту понад установлені автоцивілкою ліміти.
МТСБУ пояснює принцип автоцивілки так: «Договір Автоцивілки покриває шкоду, яку ви завдали іншим особам у ДТП». Поліс може передбачати компенсацію ремонту автомобіля потерпілого, шкоди його життю чи здоров’ю, а також пошкодження іншого майна. Наприклад, страховим відшкодуванням можуть покриватися збитки через пошкоджений паркан, дорожній знак або інший об’єкт третьої особи. Водночас автоцивілка не є повноцінним страхуванням машини винуватця аварії. Це одна з головних відмінностей, яку власник автомобіля повинен усвідомити до придбання поліса.
Чим автоцивілка відрізняється від КАСКО
ОСЦПВ є обов’язковим видом страхування, тоді як рішення про придбання КАСКО власник автомобіля здебільшого приймає самостійно. Автоцивілка захищає майнові інтереси водія, коли він повинен компенсувати шкоду іншим учасникам дорожнього руху. КАСКО, навпаки, може забезпечувати ремонт або компенсацію вартості власного автомобіля страхувальника. Наявність КАСКО не скасовує обов’язку оформити автоцивілку. Національний банк наголошує: «Поліс ОСЦПВ покриває збитки, завдані третій стороні, а КАСКО — шкоду, завдану застрахованому автомобілю».
| Критерій | Автоцивілка | КАСКО | «Зелена картка» |
|---|---|---|---|
| Статус | Обов’язкова в Україні | Добровільна | Потрібна для поїздок у країни системи |
| Що страхується | Відповідальність водія | Власний автомобіль | Відповідальність водія за кордоном |
| Кому виплачують | Потерпілій стороні | Власнику або вигодонабувачу | Потерпілій стороні за кордоном |
| Типові ризики | ДТП із вини застрахованого водія | ДТП, викрадення, пожежа, стихійні явища | ДТП за межами України |
| Франшиза | Визначається правилами та договором | Часто встановлюється договором | Залежить від умов продукту |
Практично це можна пояснити на простому прикладі. Якщо водій спричинив ДТП і пошкодив чужий автомобіль, виплату потерпілому здійснюють у межах автоцивілки. Ремонт машини винуватця може бути оплачений за КАСКО, якщо така подія передбачена договором і водій виконав усі встановлені вимоги. Коли автомобіль пошкодило дерево під час буревію, автоцивілка не допоможе, оскільки шкоду не було завдано третій особі внаслідок відповідальності водія. За наявності відповідного покриття таку подію може компенсувати КАСКО.
Що потрібно перевірити перед оформленням поліса
Найнижча ціна не завжди означає найбільш вигідне страхування. Перед укладенням договору необхідно перевірити, чи має компанія право здійснювати відповідний вид страхової діяльності, а для автоцивілки — чи є вона членом МТСБУ. Важливо також оцінити репутацію страховика, порядок врегулювання подій, доступність підтримки та реальні строки розгляду заяв. У договорі потрібно знайти точний перелік страхових ризиків, винятків і документів, які вимагатимуть після ДТП. Особливу увагу варто приділити формулюванням, за яких страховик може зменшити виплату або повністю відмовити у відшкодуванні.
Окремо слід перевірити розмір франшизи — частини збитку, яку власник автомобіля оплачує самостійно. Наприклад, за франшизи 10 000 гривень і страхового збитку 70 000 гривень страхова виплата за загальним принципом може становити 60 000 гривень, якщо інше не визначено договором. Також потрібно з’ясувати, чи враховується знос деталей, чи можна ремонтувати автомобіль на офіційній станції та хто обирає сервіс. Для КАСКО важливими є умови зберігання машини, наявність протиугінних систем і правила передавання ключів та документів. За страхування воєнних ризиків потрібно особливо уважно перевіряти територіальні обмеження, оскільки окремі програми не діють у районах бойових дій або на прифронтових територіях.
Як оформлюється автоцивілка у 2026 році
З 1 січня 2026 року договори автоцивілки в Україні оформлюються лише в електронному вигляді. Відомості про договір вносяться до Єдиної централізованої бази даних МТСБУ, тому водій може перевірити чинність поліса онлайн. Такий підхід знижує ризик придбання підробленого документа та спрощує контроль за страховим покриттям. Паперовий примірник або роздруківка можуть використовуватися для зручності, але юридично значущими залишаються відомості в електронній базі.
Під час оформлення власник зазвичай надає дані паспорта або іншого документа, реєстраційний номер облікової картки платника податків, свідоцтво про реєстрацію транспортного засобу та інформацію про пільгу, якщо вона передбачена законом. Перед оплатою потрібно перевірити номерний знак, VIN-код, марку, модель автомобіля, строк дії договору та персональні дані страхувальника. Помилка в реквізитах може ускладнити перевірку договору або врегулювання страхової події. Після придбання поліса варто самостійно переконатися, що запис з’явився в базі МТСБУ. Електронний документ також бажано зберегти в телефоні та у хмарному сховищі.
Що робити після ДТП
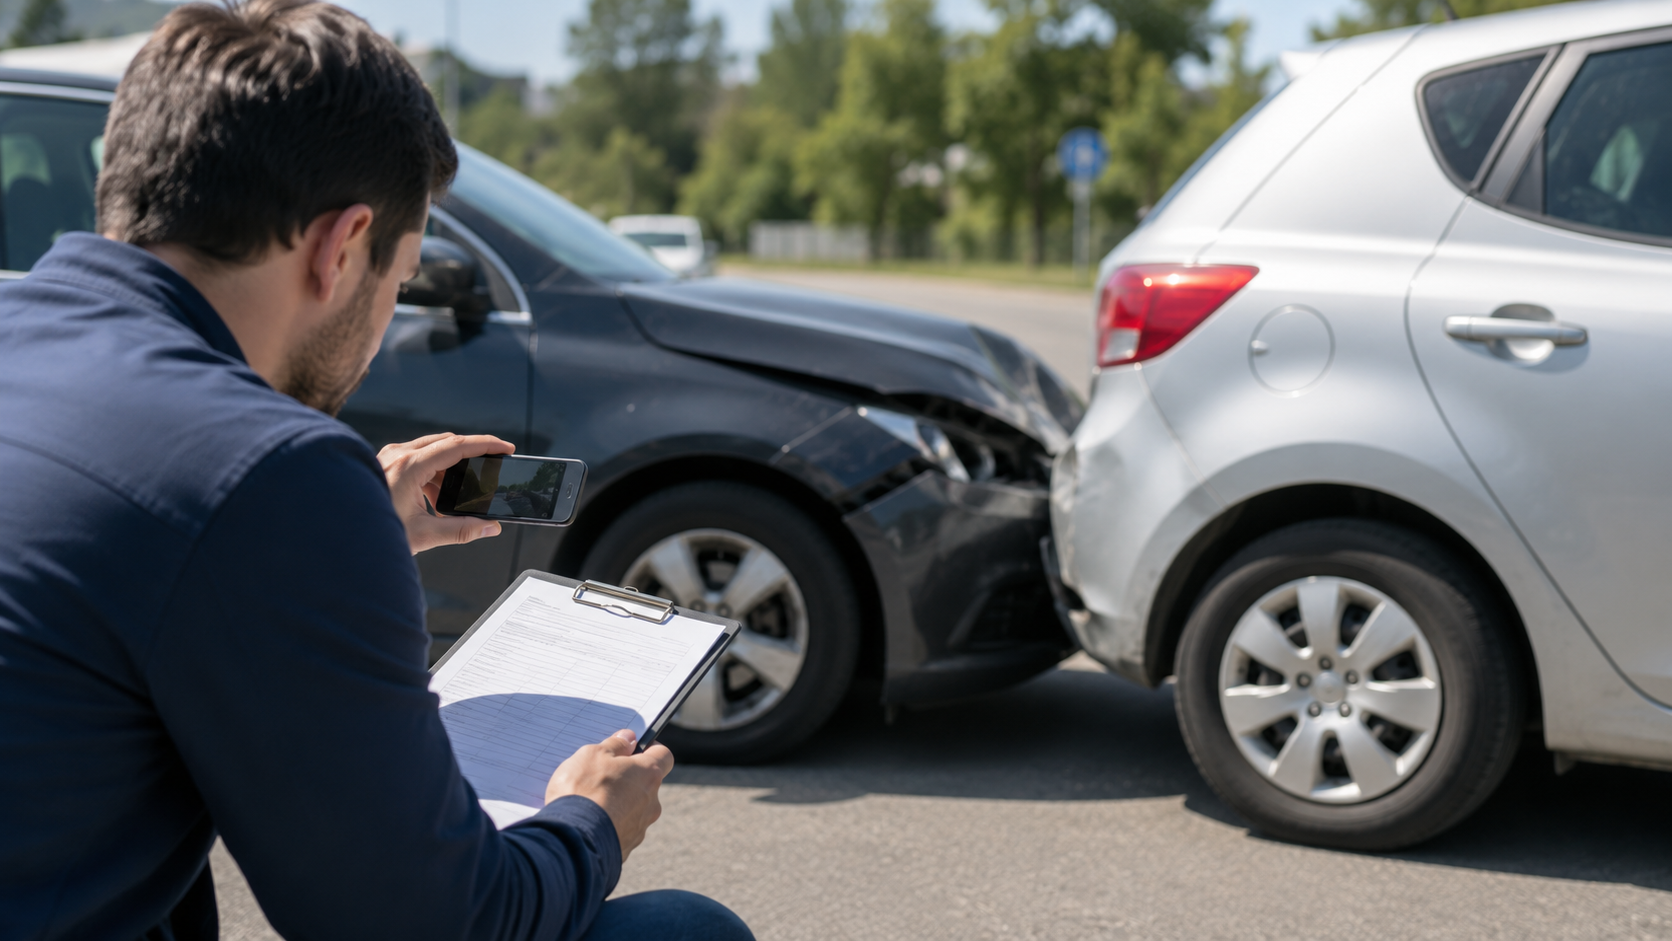
Після аварії насамперед потрібно зупинити транспортний засіб, увімкнути аварійну сигналізацію та оцінити, чи є травмовані люди. За наявності потерпілих необхідно викликати екстрені служби та надати посильну допомогу, не створюючи додаткової небезпеки. Автомобілі не слід переміщувати до фіксації обставин, якщо це не потрібно для порятунку людей або безпеки руху. Водіям потрібно обмінятися даними про поліси, зафіксувати місце події, пошкодження, дорожню обстановку та контакти свідків. Після цього необхідно якнайшвидше повідомити страхову компанію та діяти відповідно до її інструкцій.
За передбачених законом умов учасники можуть оформити європротокол без виклику поліції. Проте водії повинні бути впевнені, що немає травмованих, вони погоджуються щодо обставин аварії та виконані інші необхідні вимоги. Не варто ремонтувати автомобіль до огляду страховиком, якщо компанія не надала іншого дозволу. Документи, фото, відео, чеки за евакуацію та інші підтвердження витрат потрібно зберігати до завершення врегулювання. Правильна фіксація ДТП значно зменшує ризик спорів щодо причин події та розміру компенсації.
Кому потрібне додаткове страхування
КАСКО доцільно розглядати власникам нових, дорогих або кредитних автомобілів, а також водіям, для яких навіть середній ремонт стане суттєвим фінансовим навантаженням. Додатковий захист може бути корисним за інтенсивної щоденної експлуатації машини, паркування просто неба або високого ризику викрадення. Водночас повне КАСКО не завжди є економічно виправданим для старого автомобіля з невисокою ринковою вартістю. У такій ситуації можна розглянути міні-КАСКО, страхування лише від повної загибелі, викрадення або окремих ризиків. Остаточне рішення варто приймати після порівняння страхової суми, вартості поліса, франшизи та максимального можливого збитку.
Для поїздок за кордон потрібно заздалегідь перевірити вимоги країни призначення та територію дії міжнародного поліса. Також корисно уточнити, як звертатися по допомогу після ДТП за межами України та які документи складати на місці. Власникам автомобілів не слід розглядати страхування як формальність, необхідну лише для перевірки документів. Правильно підібраний поліс захищає сімейний бюджет від непередбачених витрат і допомагає швидше владнати наслідки аварії. Найкращим є не найдешевший договір, а той, умови якого зрозумілі власнику та відповідають реальним ризикам експлуатації автомобіля.
Соціальна підтримка — це не привілей, а закріплене законом право. Якщо ви опинилися в складній ситуації, варто перевірити, на що ви маєте право, і скористатися ним. Про те, як влаштована держава, що забезпечує ці гарантії, читайте також: Відкриваємо ФОП у 2026 році: що зробити крок за кроком