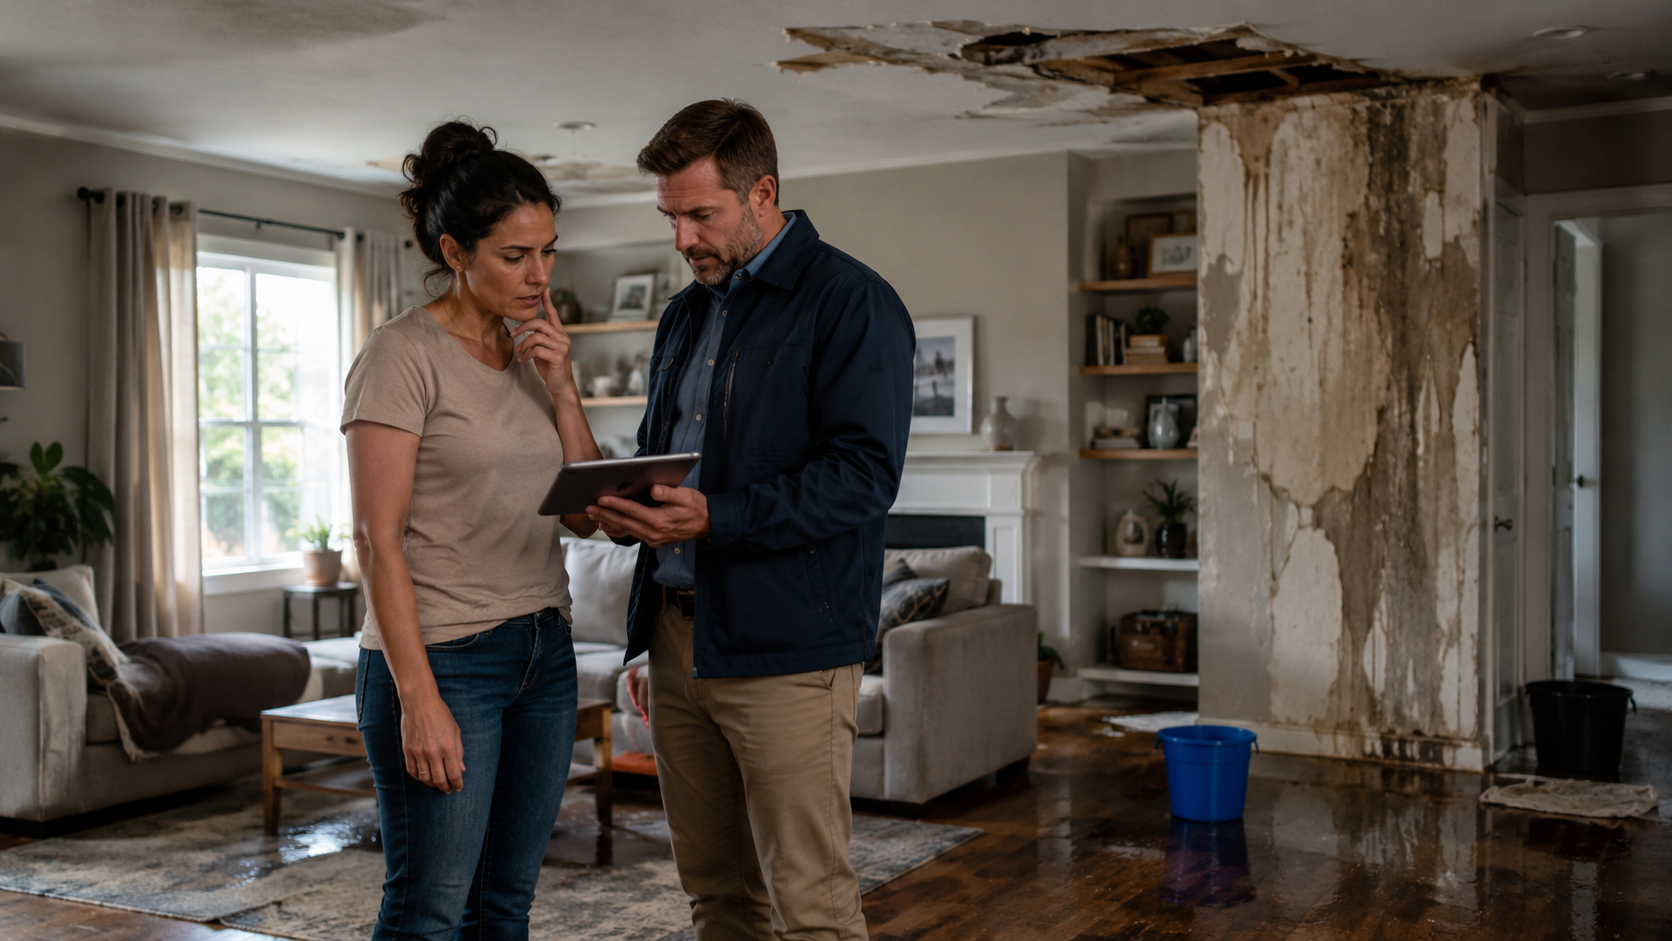
Страхування майна — це спосіб фінансово захистити квартиру, приватний будинок, господарські споруди, техніку, меблі та інші цінні речі від непередбачених пошкоджень або знищення. Власник сплачує страховій компанії визначений договором внесок, а страховик зобов’язується компенсувати збитки, якщо станеться передбачена полісом подія, повідомляє редакція Избирком.
Такий захист не може запобігти пожежі, затопленню чи крадіжці, проте допомагає не залишитися сам на сам із великими витратами на ремонт або придбання нового майна. Особливо актуальним страхування стає для людей, які вклали значні кошти в житло, ремонт, побутову техніку або використовують нерухомість як джерело доходу. Головна цінність поліса полягає не в самому документі, а в можливості перекласти частину фінансового ризику на страхову компанію.
Як працює страхування майна
Під час укладення договору страхувальник обирає майно, яке бажає захистити, перелік ризиків, страхову суму, строк дії поліса та розмір франшизи. Страхова компанія оцінює ризики, встановлює вартість страхування та описує умови, за яких виплата буде здійснена.
Якщо протягом строку дії договору трапляється передбачена подія, власник повідомляє страховика, фіксує пошкодження та подає документи. Після перевірки обставин компанія визначає розмір збитку і приймає рішення щодо виплати. Відшкодування може бути перераховане грошима або спрямоване на оплату ремонту — це залежить від умов конкретного договору.
У Законі України «Про страхування» страховий ризик визначається як імовірна та випадкова подія, на випадок якої проводиться страхування. Це означає, що страховик не відшкодовує будь-яку проблему з майном автоматично. Подія повинна відповідати умовам договору, мати ознаки випадковості та не бути наслідком навмисних дій власника.
«Страховий ризик — певна подія, на випадок якої проводиться страхування», — зазначено в українському законодавстві.
Яке майно можна застрахувати
Страхувати можна не лише квартиру або будинок загалом. Договором окремо охоплюють конструктивні елементи будівлі, внутрішнє оздоблення, інженерні мережі, побутову техніку, меблі, особисті речі та господарські споруди.
Для приватного будинку до поліса можуть включатися гараж, паркан, літня кухня, котельня або інші об’єкти, розташовані на земельній ділянці. Водночас кожна річ повинна бути чітко зазначена або належати до визначеної договором категорії майна. Якщо дорогої техніки чи обладнання немає в описі, страховик може не врахувати його під час розрахунку виплати.
Найчастіше власники страхують:
- квартири та приватні житлові будинки;
- ремонт, оздоблення, двері, вікна та сантехніку;
- меблі, побутову й комп’ютерну техніку;
- гаражі, господарські споруди та дачні будинки;
- майно орендодавця, яке перебуває у квартирі;
- офісне, торговельне або виробниче обладнання;
- відповідальність перед сусідами за випадково заподіяні збитки.
Перед укладенням договору бажано скласти перелік найдорожчих речей, зберегти чеки, зробити фотографії приміщення та серійних номерів техніки. Це не завжди є обов’язковою вимогою, але така фіксація допомагає підтвердити наявність і вартість майна. Чим точніше описаний об’єкт страхування, тим менше суперечок може виникнути після пошкодження.
Від яких ризиків захищає поліс
Стандартні програми можуть покривати пожежу, вибух газу, затоплення, стихійні явища, протиправні дії третіх осіб, крадіжку зі зламом, пошкодження інженерних мереж або падіння сторонніх предметів. Власник може обрати розширений пакет або застрахуватися лише від окремих загроз.
Наприклад, для квартири на верхньому поверсі важливим може бути захист від протікання даху, а для приватного будинку — від бурі, граду, пожежі чи падіння дерев. Проте назва ризику в рекламі ще не гарантує, що всі подібні ситуації будуть компенсовані. Вирішальне значення має точне формулювання у договорі.
| Ризик | Що може бути відшкодовано | Що потрібно перевірити |
|---|---|---|
| Пожежа | Пошкодження будівлі, ремонту, меблів і техніки | Причини пожежі та винятки |
| Затоплення | Ремонт стін, підлоги, стелі, заміна речей | Джерело води та відповідальність сусідів |
| Крадіжка | Вартість викраденого майна | Чи потрібні сліди зламу та заява до поліції |
| Стихійне лихо | Пошкодження від бурі, граду, блискавки | Які явища визнані страховими |
| Вибух | Руйнування конструкцій і внутрішнього майна | Чи включено вибух газу |
| Пошкодження сусідам | Компенсація третім особам | Ліміт відповідальності |
Особливу увагу в Україні слід звертати на воєнні ризики. У стандартних договорах збитки від бойових дій, ракетних ударів, вибухів боєприпасів або інших наслідків війни часто належать до винятків. Водночас на ринку існують окремі продукти, які можуть передбачати часткове покриття таких ризиків. Національний банк радить перевіряти територію дії договору, винятки та максимальний розмір компенсації.
«Стандартне майнове страхування зазвичай не покриває збитків, пов’язаних із війною», — пояснює Національний банк України.
Навіщо страхувати квартиру або будинок
Головна причина — можливість уникнути критичного фінансового навантаження. Навіть локальна пожежа, прорив труби або коротке замикання можуть знищити ремонт і техніку на суму, яку родина не здатна швидко знайти.
Страхова виплата не завжди повністю покриває витрати, але може стати основою для відновлення житла. Для власників орендної нерухомості поліс також знижує ризик втрати доходу та витрат через дії орендарів. Окремо можна застрахувати цивільну відповідальність, щоб компенсувати збитки сусідам, наприклад, після затоплення.
Страхування особливо доцільне, коли:
- нерухомість придбана в кредит або передана в іпотеку;
- у квартирі зроблено дорогий ремонт;
- у будинку встановлене дороге опалювальне чи електричне обладнання;
- житло здається в оренду;
- власник часто перебуває далеко від помешкання;
- будинок розташований у місцевості з підвищеним ризиком пожеж, паводків чи буревіїв;
- можливий значний збиток сусідам.
Поліс не повинен сприйматися як формальна витрата. Його користь визначається співвідношенням страхового внеску, реальної вартості майна та ймовірного збитку. Якщо квартира застрахована на суму, значно нижчу за її фактичну вартість, виплата також може бути меншою за очікування. За пропорційною системою страхування компенсація може розраховуватися відповідно до співвідношення страхової суми та реальної вартості майна.
Що таке страхова сума і франшиза
Страхова сума — це максимальний розмір відповідальності страхової компанії за договором. Вона може дорівнювати ринковій або відновлювальній вартості майна, але іноді власники свідомо обирають нижчу суму, щоб зменшити вартість поліса. Така економія може бути невигідною після серйозного пошкодження. Страхове відшкодування не повинно перевищувати фактичний прямий збиток, навіть якщо майно застраховане в кількох компаніях.
Франшиза — частина збитку, яку страхувальник покриває самостійно. Наприклад, якщо збиток становить 50 тисяч гривень, а безумовна франшиза — 5 тисяч гривень, виплата може становити 45 тисяч. Чим більша франшиза, тим дешевшим зазвичай є поліс, але тим більше власник сплачуватиме власним коштом. Національний банк наголошує, що безумовна франшиза завжди зменшує розмір страхового відшкодування.
«Франшиза — це частина витрат, яка не виплачується страховою компанією», — нагадує Національний банк.
Як правильно вибрати страховий поліс
Спочатку потрібно перевірити, чи має страхова компанія чинну ліцензію та чи внесена вона до відповідного реєстру Національного банку. Далі варто порівнювати не лише ціну, а й перелік ризиків, винятки, франшизу, строки повідомлення про подію та правила оцінювання збитку.
Дешевий поліс із великою кількістю обмежень може виявитися практично марним. Важливо також з’ясувати, чи враховується знос майна, хто проводить оцінку та в які строки компанія приймає рішення. До підписання договору потрібно прочитати повні умови, а не лише рекламну пропозицію.
Особливо уважно перевіряють:
- точний перелік застрахованого майна;
- страхову суму для житла й окремих речей;
- ризики, які включені до програми;
- винятки зі страхових випадків;
- розмір і тип франшизи;
- територію дії договору;
- порядок повідомлення страховика;
- перелік документів для виплати;
- строки розгляду заяви;
- умови відмови у відшкодуванні.
Однією з поширених причин відмови є несвоєчасна сплата страхового платежу. Проблеми також виникають, коли власник не повідомив про зміну обставин, порушив строки звернення або почав ремонт до огляду пошкодженого майна. Національний банк прямо вказує, що прострочення страхових премій належить до типових причин відмови у виплаті.
Що робити після страхового випадку
Передусім потрібно подбати про безпеку людей і, за можливості, зменшити подальші збитки. Після пожежі викликають рятувальників, після крадіжки — поліцію, після затоплення — аварійну службу або представника керуючої компанії. Потім слід повідомити страховика в строк, передбачений договором. Пошкодження потрібно сфотографувати або зняти на відео, не викидаючи зіпсовані речі до огляду. Самостійно розпочинати великий ремонт без погодження зі страховою компанією ризиковано.
Зазвичай алгоритм виглядає так:
- зупинити дію небезпечного чинника;
- викликати відповідну аварійну службу;
- отримати довідку або акт про подію;
- повідомити страхову компанію;
- зафіксувати збитки фото та відео;
- подати заяву й документи;
- забезпечити доступ експерта до майна;
- отримати рішення про виплату.
Усі звернення до страховика бажано дублювати письмово або зберігати підтвердження їхнього надсилання. Це допоможе довести, що власник дотримався строків і виконав умови договору.
Найчастіші запитання
Чи обов’язково страхувати квартиру?
Для більшості власників житла майнове страхування є добровільним. Водночас банк може вимагати страхування нерухомості, яка передається в іпотеку. У такому разі умови страхування пов’язані з кредитним договором і захистом предмета застави.
Чи покриває звичайний поліс ракетний удар?
Найчастіше стандартний поліс не включає воєнні ризики. Для такого захисту потрібна спеціальна умова або окремий страховий продукт. Перед оплатою необхідно перевірити територію дії, ліміти та винятки.
Чи виплатять компенсацію за затоплення сусідами?
Так, якщо затоплення включене до переліку страхових випадків і підтверджене відповідним актом. Водночас страховик перевірятиме причину аварії та відповідальність сторін. Власнику потрібно швидко зафіксувати пошкодження і повідомити компанію.
Чи можна застрахувати тільки ремонт і техніку?
Так. Договір може охоплювати лише внутрішнє оздоблення, меблі, техніку або інше рухоме майно. Конструктивні елементи квартири при цьому можуть не входити до покриття.
Чому страхова виплата може бути меншою за збиток?
Причинами можуть бути франшиза, знос майна, недостатня страхова сума, ліміти на окремі речі або часткове покриття ризику. Порядок розрахунку завжди потрібно перевіряти до підписання договору.
Чи варто страхувати недороге житло?
Рішення залежить не лише від ринкової вартості квартири, а й від того, наскільки важко власнику самостійно оплатити відновлення. Навіть у недорогому житлі пожежа або затоплення можуть спричинити значні витрати на ремонт, техніку та компенсацію сусідам.
Соціальна підтримка — це не привілей, а закріплене законом право. Якщо ви опинилися в складній ситуації, варто перевірити, на що ви маєте право, і скористатися ним. Про те, як влаштована держава, що забезпечує ці гарантії, читайте також: Що таке кешбек і як обрати вигідну банківську картку