Платіжні системи — це інфраструктура, завдяки якій гроші переходять від платника до отримувача за встановленими правилами. Коли людина розраховується карткою, переказує кошти за номером IBAN або оплачує покупку телефоном, між натисканням кнопки й зарахуванням грошей працюють банки, процесингові центри, оператори систем і розрахункові механізми, повідомляє редакція Избирком.
Платіжна система не є самою карткою, мобільним застосунком або банківським рахунком. Вона організовує взаємодію учасників, передавання платіжних повідомлень, перевірку операції, кліринг та остаточний розрахунок. Для користувача платіж здається миттєвим, але технічно це послідовність окремих контрольованих дій.
Що насправді називають платіжною системою
Українське законодавство визначає платіжну систему як організовану інфраструктуру з формалізованими правилами виконання операцій. Вона встановлює, хто може бути учасником, як передаються платіжні інструкції, у які строки проводяться розрахунки та як управляють фінансовими й технологічними ризиками.
До платіжної інфраструктури також належать надавачі платіжних послуг і технологічні оператори, які забезпечують оброблення інформації. Одна платіжна операція може проходити через одну або декілька систем. В Україні дозволена діяльність внутрішньодержавних і міжнародних платіжних систем. Їхню роботу регулює та контролює Національний банк України.
«Платіжна система — система для виконання платіжних операцій із формальними та стандартизованими домовленостями і загальними правилами щодо процесингу, клірингу та/або виконання розрахунків».
Таке визначення закріплено в Законі України «Про платіжні послуги».
Платіжну систему важливо відрізняти від платіжної послуги. Послугою є конкретна діяльність банку або іншої установи: переказ коштів, обслуговування рахунку, випуск платіжного інструменту чи приймання платежу. Система створює правила та інфраструктуру, за якими така послуга виконується.
Хто бере участь у проведенні платежу
У звичайній оплаті карткою беруть участь більше сторін, ніж бачить покупець. Платник використовує картку або інший платіжний інструмент, а продавець приймає платіж через термінал чи онлайн-форму. Банк-емітент випустив картку покупця і перевіряє, чи можна списати кошти з його рахунку.
Банк-еквайр обслуговує продавця та приймає платіжне повідомлення від термінала. Платіжна система передає стандартизовані повідомлення між учасниками й застосовує затверджені правила. Процесинговий центр технічно обробляє запит, а розрахункова інфраструктура забезпечує остаточний рух грошей.
| Учасник | Основна роль | Практичний приклад |
|---|---|---|
| Платник | Ініціює операцію | Покупець або відправник переказу |
| Отримувач | Приймає кошти | Магазин, компанія або фізична особа |
| Банк-емітент | Обслуговує рахунок платника | Банк, який випустив картку |
| Банк-еквайр | Приймає платіж для продавця | Банк, підключений до термінала |
| Платіжна система | Передає повідомлення та правила | Карткова або переказна система |
| Процесинговий центр | Обробляє платіжні дані | Авторизація і маршрутизація запиту |
Не кожна операція потребує всіх перелічених учасників. Якщо платник і отримувач мають рахунки в одному банку, переказ може бути проведений усередині його власної системи. При міжнародній оплаті, навпаки, до ланцюга можуть додаватися банки-посередники та валютні операції.
Як проходить оплата банківською карткою
Перший етап — ініціювання платежу: покупець прикладає картку, вводить її реквізити онлайн або використовує платіжний застосунок у смартфоні. Термінал чи платіжна сторінка передає захищений запит банку-еквайру. Далі повідомлення спрямовується через платіжну систему до банку, який випустив картку. Банк перевіряє залишок коштів, установлені ліміти, правильність підтвердження та можливі ознаки шахрайства. Після схвалення продавець отримує повідомлення про успішну оплату, хоча остаточний міжбанківський розрахунок може завершитися пізніше. Після цього виконуються кліринг взаємних зобов’язань та фактичне перерахування коштів між установами.
Основні етапи карткового платежу:
- Ініціювання — користувач вводить реквізити або прикладає картку.
- Авторизація — банк перевіряє можливість і законність операції.
- Процесинг — платіжне повідомлення обробляється та передається учасникам.
- Кліринг — визначаються взаємні фінансові зобов’язання.
- Розрахунок — кошти остаточно переміщуються між рахунками установ.
Повідомлення «оплату успішно здійснено» означає, що операцію схвалено, але не завжди свідчить про завершення всіх міжбанківських розрахунків.
Якщо банк відхиляє платіж, причиною може бути недостатній залишок, перевищення ліміту, неправильне підтвердження або спрацювання системи протидії шахрайству. Інколи гроші тимчасово блокуються, але не списуються остаточно. У такому разі строк розблокування залежить від правил банку, торговця та виду операції.
Чим відрізняються карткові системи, перекази та СЕП
Карткові системи обслуговують операції, ініційовані карткою або її цифровим аналогом, та встановлюють правила взаємодії між банками й торговцями. Переказ за номером IBAN може проходити без використання карткової мережі: банк формує міжбанківську платіжну інструкцію і передає її через відповідну інфраструктуру. В Україні ключову роль у міжбанківських гривневих операціях виконує Система електронних платежів Національного банку.
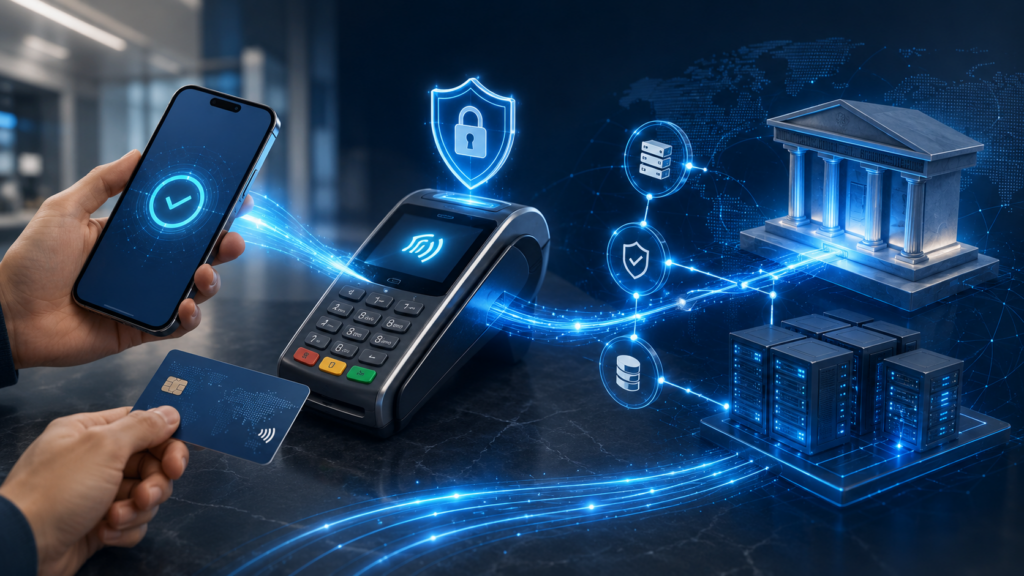
У березні 2026 року НБУ знову визначив СЕП єдиною системно важливою платіжною системою країни. До важливих платіжних систем також віднесено Visa, MasterCard, PrivatMoney, NovaPay та «Фінансовий світ». Такий статус означає посилені вимоги до безперервності роботи, управління ризиками й надійності інфраструктури.
«Єдиною системно важливою платіжною системою, як і в попередні роки, залишається Система електронних платежів Національного банку України».
Про це НБУ повідомив 3 березня 2026 року після оцінювання роботи платіжної інфраструктури за попередній рік.
Внутрішньобанківський переказ зазвичай є найпростішим, оскільки обидва рахунки обслуговує одна установа. Міжбанківська операція потребує взаємодії різних банків і проведення розрахунку між ними. Міжнародний переказ може додатково включати валютну конвертацію, банки-кореспонденти та правила іноземних юрисдикцій.
Звідки беруться комісії за платежі
Комісія є платою за конкретну послугу або за сукупність операцій, необхідних для проведення платежу. Її може встановлювати банк платника, банк отримувача, платіжна установа, сервіс переказів або інший уповноважений надавач. Під час карткової оплати витрати можуть включати еквайринг, міжбанківську винагороду та технологічне оброблення операції.
Покупець часто не бачить цих складових окремо, тому що плату за еквайринг зазвичай вносить торговець відповідно до договору з банком. При звичайному переказі клієнт може сплачувати фіксовану суму, відсоток від платежу або комбіновану комісію. Перед підтвердженням операції необхідно перевірити також валютний курс, ліміти та прогнозований строк зарахування.
На кінцеву вартість впливають:
- тип операції — карткова оплата, IBAN або грошовий переказ;
- країна відправника та отримувача;
- валюта рахунку й необхідність конвертації;
- терміновість платежу;
- кількість банків або посередників;
- тариф конкретного надавача.
Закон зобов’язує надавача до укладення договору повідомити клієнта про тарифи, комісії, валютний курс, ліміти й максимальний час виконання операції. Безпосередньо перед платежем користувач також повинен отримати доступну інформацію про загальну суму та збори.
Як платіжні системи захищають операції
Захист платежу будується не на одному паролі, а на декількох рівнях контролю. Надавачі перевіряють особу користувача, підтверджують належність платіжного інструменту та аналізують нетипові операції. Системи моніторингу можуть зупинити платіж, якщо його сума, місце або спосіб проведення не відповідають звичайній поведінці клієнта.
Ліміти обмежують можливий розмір збитку, а додаткова автентифікація зменшує ризик використання викрадених реквізитів. Закон вимагає забезпечувати цілісність, конфіденційність, доступність і простежуваність інформації про платіжні операції. Водночас користувач зобов’язаний зберігати платіжний інструмент, паролі та індивідуальні дані доступу.
Основні правила безпеки:
- не повідомляти PIN-код, CVV і одноразові коди;
- не підтверджувати невідому операцію в банківському застосунку;
- перевіряти адресу платіжної сторінки;
- установлювати окремі ліміти для онлайн-операцій;
- негайно блокувати картку після втрати;
- швидко повідомляти банк про платіж, якого користувач не здійснював.
«Оверсайт платіжної інфраструктури — діяльність Національного банку України щодо забезпечення її безперервного, надійного та ефективного функціонування».
Оверсайт включає моніторинг, оцінювання інфраструктури, установлення вимог та застосування заходів впливу.
Якщо клієнт помітив неакцептовану або помилкову операцію, він має звернутися до установи, яка його обслуговує. Надавач повинен прийняти заяву, дозволити відстежувати її розгляд і повідомити про результат у встановлений строк.
Як перевірити платіжну систему або сервіс
Перед передаванням грошей потрібно з’ясувати, яка юридична особа фактично надає послугу. Назва мобільного застосунку може відрізнятися від офіційної назви компанії, тому слід прочитати договір, тарифи та правила повернення. НБУ веде Реєстр платіжної інфраструктури й авторизує платіжні системи, їхніх учасників, технологічних операторів та інших надавачів послуг.
Наявність установи в реєстрі не скасовує необхідності перевіряти конкретну комісію, курс і строк операції. Особливої уваги потребують міжнародні перекази, платежі на користь невідомих продавців і поповнення сторонніх фінансових платформ. Логотип відомої платіжної системи на сайті сам по собі не доводить, що сторінка справжня.
Перед оплатою варто перевірити:
- Повну назву та контакти надавача.
- Наявність установи в Реєстрі платіжної інфраструктури.
- Розмір комісії та курс конвертації.
- Ліміти й максимальний строк зарахування.
- Правила скасування або повернення платежу.
- Порядок подання заяви про помилкову операцію.
Що варто запам’ятати
Платіжна система — це не лише бренд на картці, а комплекс правил, учасників і технологій, які забезпечують рух коштів. Оплата складається з ініціювання, авторизації, процесингу, клірингу та остаточного розрахунку. Карткова операція, переказ за IBAN і платіж усередині одного банку можуть використовувати різні маршрути.
Швидкість повідомлення для клієнта не завжди дорівнює швидкості завершення міжбанківського розрахунку. Комісія залежить від типу послуги, валюти, кількості посередників і тарифів установ. Безпека платежу залежить як від надійності інфраструктури, так і від поведінки самого користувача.
Найчастіші запитання
Платіжна термінологія часто плутається, тому картку називають системою, а мобільний застосунок — банком. Насправді один платіж може одночасно використовувати рахунок, платіжний інструмент, банківську програму, процесинговий центр і платіжну систему. Важливо розрізняти, хто зберігає гроші, хто передає повідомлення та хто відповідає за виконання операції. Це допомагає правильно звернутися у випадку затримки, помилки або шахрайства. Нижче наведені відповіді на найпоширеніші практичні запитання.
1. Чи є банківська картка платіжною системою?
Ні. Картка є платіжним інструментом, а система встановлює правила, за якими банки та інші учасники обробляють операцію.
2. Чи зберігає платіжна система гроші клієнта?
Зазвичай кошти зберігаються на рахунку в банку або іншого уповноваженого надавача. Платіжна система організовує передавання повідомлень і проведення розрахунків між учасниками.
3. Чому переказ може затриматися?
Причиною можуть бути операційний час, додаткова перевірка, помилкові реквізити, технічний збій, валютна операція або участь декількох посередників.
4. Чи можна скасувати вже підтверджений платіж?
Це залежить від типу операції та моменту, коли платіжна інструкція стала безвідкличною. Звертатися до банку або платіжної установи потрібно негайно.
5. Хто повертає гроші у разі шахрайства?
Користувач спочатку подає заяву банку або іншому надавачу, який його обслуговує. Рішення залежить від обставин платежу, дотримання правил безпеки та результатів перевірки.
Соціальна підтримка — це не привілей, а закріплене законом право. Якщо ви опинилися в складній ситуації, варто перевірити, на що ви маєте право, і скористатися ним. Про те, як влаштована держава, що забезпечує ці гарантії, читайте також: Як працює страхування: які є види та як обрати захист без зайвих витрат і ризиків в Україні